Installez d'abord la version 19.3.3 dès qu'elle sera disponible (prévu le 3/7 dans la journée) en cliquant sur le bouton :
Si vous êtes en version Client serveur, et que la mise à jour ne s'installe pas automatiquement, sachez que cette version corrige les problèmes de sécurités qui empéchaient certains serveur de se mettre à jour. Ainsi, dès que vous aurez cette version à jour (sur demande au support technique) , votre serveur se mettra à jour automatiquement pour les prochaines versions.
Qu'est-ce que le montant net social ?
Vous retrouverez toute la documentation liée au net social dans notre article sur dvlog.net :
https://www.dvlog.net/Le-net-social-obligatoire-a-compter-su-1er-Juillet-2023_a176.html
Dan cet article nous allons plutôt nous concentrer sur la façon dont Interpaye va prendre les éléments pour calculer le Net Social.
Vous pouvez également consulter les questions réponses mises en lignes sur le site gouv.fr :
Calcul du net social
La formule est intégrée à la mise à jour de début juillet avec un strict minimum de paramétrage à réaliser. Nous avons fais le maximum pour qu'il y ait un minimum de paramétrage pour la mise en oeuvre du Net social.
Le « montant net social » est constitué de l’ensemble des sommes brutes, correspondant aux rémunérations et revenus de remplacement versés par les employeurs à leurs salariés (salaires, primes, rémunération des heures supplémentaires, avantages en nature, indemnités de rupture, etc.), diminuées des cotisations et contributions sociales qui leur sont applicables. Le modèle de bulletin de paie a été adapté pour aider à comprendre le « calcul » du montant net social.
Trois étapes importantes pour calculer le Net social :
- Etape 1 : Additionner l’ensemble des éléments bruts versés par l’employeur.
- Etape 2 : Soustraire l’ensemble des cotisations et contributions sociales obligatoires à la charge du salarié, dont celle due au titre de la complémentaire santé, après prise en compte des éventuels allègements et exonérations de cotisations dont bénéficie le salarié. Les cotisations et contributions salariales de prévoyance et de retraite supplémentaire ne sont pas déduites du montant de la rémunération.
- Etape 3 : Additionner les cotisations et contributions sociales facultatives à la charge de l’employeur (prévoyance et retraite suppl.), à l’exception des cotisations obligatoires dues au titre de la complémentaire santé.
Nous détaillons dans les paragraphes suivants les trois étapes permettant de calculer le Net social.
Quels changement sur le bulletin de paye :
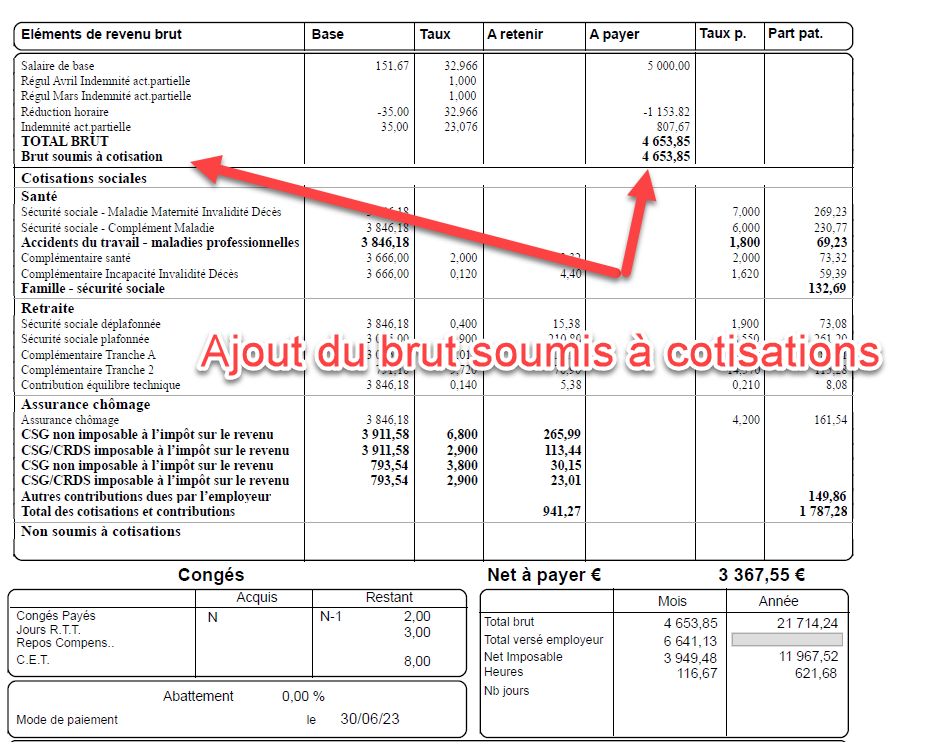
1- Ajout du brut soumis à cotisations
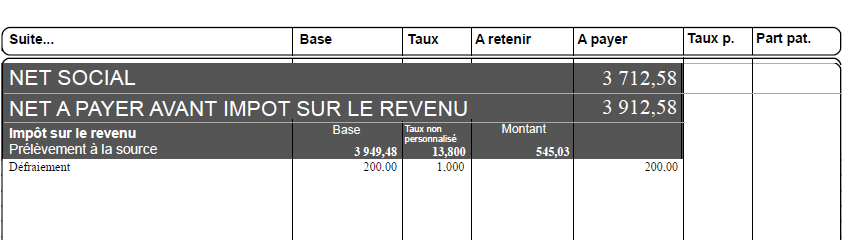
2- Ajout du Net social juste avant le net avant impôt
Etape 1 : Additionner l’ensemble des éléments bruts versés par l’employeur.
Tous les éléments bruts sont pris en compte pour le net social.
Si on regarde avec attention la liste des éléments à prendre en considération, on peut en déduire que l'ensemble des éléments placés en haut du bulletins sont a prendre en considération. Certaines rubriques I sont également à prendre en compte dans le calcul. Dans cet article, nous avons mis en surbrillance les paramétrages qui nécessite une attention particulière. Les autres rubriques sont automatiquement calculées selon les paramétrages déjà existants dans le traitement de la paye.
- Le montant brut des revenus d’activité (salaire de base, gratifications, primes de toute nature) ;
- Le montant brut de la rémunération des apprentis et contrat d’accompagnement dans l’emploi ;
- Le supplément familial de traitement ;
- Les gratifications versées à l’occasion de stages en entreprise (pour leur intégralité) ;
- Les primes de toute nature (y compris celles versées en cas d’impatriation ou d’expatriation, ou celles exonérées comme la prime de partage de la valeur) ;
- La totalité des avantages en nature ou en espèces assujettis, évalués sur une base réelle ou forfaitaire ;
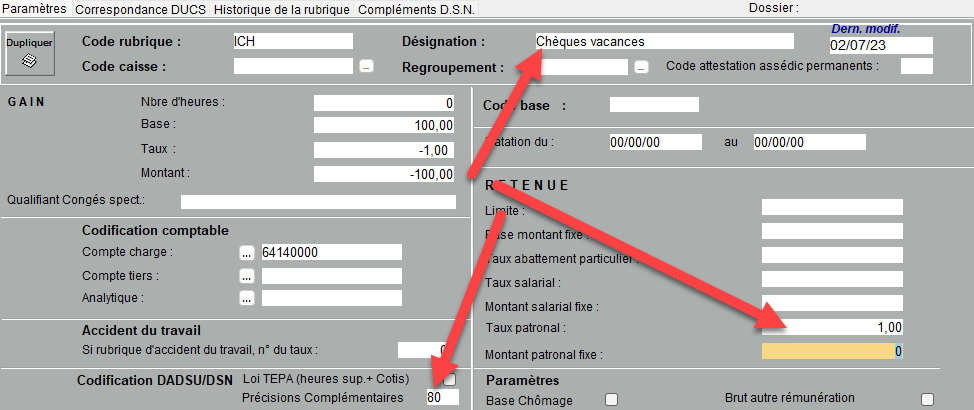
- La participation des employeurs aux chèques-vacances et au financement des services à la personne (y compris la part exemptée socialement) ;
Si vous êtes concernés, il faudra s'assurer que la part patronale a été correctement paramétré afin de permettre au logiciel de prendre en compte la part patronal
- Les montants bruts versés au titre du maintien de salaire, des allocations complémentaires aux indemnités journalières de sécurité sociale, des indemnités complémentaires d’activité partielle ;
- La rémunération perçue en contrepartie des périodes de congé ou de repos non prises et issues du compte épargne temps ;
- Le montant brut des heures supplémentaires, complémentaires et JRTT monétisés ;
- Les indemnités de congés payés versées par l’employeur qui figurent sur le bulletin de paie (pour information le montant net social relatif aux indemnités versées directement par les caisses de congés payés aux salariés sera notifié et déclaré par ces caisses) ;
- Les avantages de pré-retraite et de cessation anticipée de certains travailleurs salariés (Cats) ;
- La part patronale pour le financement de toutes les autres garanties de protection sociale complémentaire qui ne sont pas des garanties visant à la couverture des « frais de santé » du salarié (notamment prévoyance, retraite supplémentaire), qu’elles soient facultatives ou rendues obligatoires par accord ou décision unilatérale de l’employeur ;
- La participation et l’intéressement , uniquement lorsque les sommes sont directement versées par l’employeur au salarié (pour information le montant net social relatif à la participation ou l’intéressement qui n’est pas versé par l’employeur mais par un organisme externe à l’entreprise sera notifié et déclaré directement par cet organisme) ;
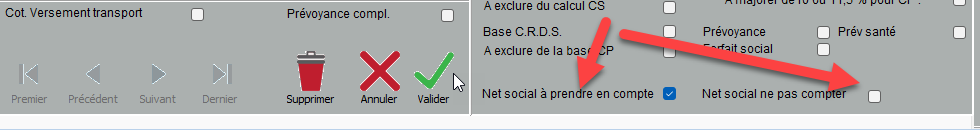
Si vous êtes concernés il faudra cocher la case à prendre en compte afin d'identifier la participation versée par l'employeur. Une seule case a cocher pour indiquer à prendre en compte. En effet les participations placées ne sont pas à prendre en compte dans le calcul, et c'est la raison pour laquelle il est nécessaire d'indiquer les rubriques à prendre en compte pour la participation et l'intéressement :
S'il sagit de :
L’intéressement et la participation placés sur des plans d’épargne ;
Des abondements de l’employeur aux plans d’épargne ;
Alors il faudra cocher -> ne pas compter
- Les jetons de présence ;
- Les indemnités de rupture de toute nature ;
En réalité, normalement toutes ces rubriques sont déjà codifiées. Nous préférons rappeler que le code assédic doit être renseigné pour que l'indemnité soit prise en compte.
Toutes les indemnités versées à l'occasion de la rupture du contrat sera pris en compte dans le net social, dès lors que le code Assédic a bien été rempli :
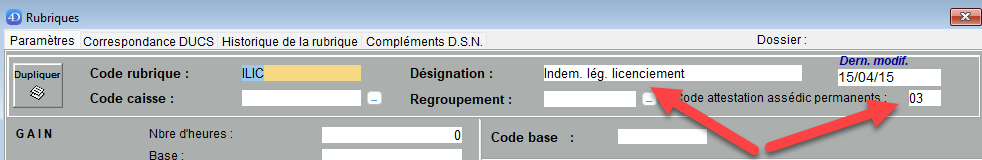
Pour la rupture conventionnelle et toutes les autres indemnités de ruptures, c'est la même règle (le code assédic doit être renseigné).
- Les revenus de remplacement versés directement par l’employeur, à l’exception des indemnités journalières de sécurité sociale (par exemple les indemnités légales d’activité partielle, les indemnités versées dans le cadre d’un congé de reclassement, les avantage de pré-retraite, les allocations de chômage intempérie, les indemnités de cessation d’activité versées aux salariés exposés à l’amiante, etc.).
Les éléments qui n’entrent pas en ligne de compte sont soit des données de paie qui ne sont pas des revenus soit, par exception, certains éléments de revenu qui restent totalement non pris en compte.
Ainsi, n’entrent pas dans le calcul du montant net social :
-
Les remboursements de frais professionnels
(au réel ou forfaitaires) dans la limite de chacun de leurs plafonds d’exonération ( donc rubrique I***** ex : nourriture, grand déplacement, trajet domicile-travail, indemnité forfaitaire de télétravail, les indemnités d’entretien des assistants maternels, etc.). Les remboursements qui ne respectent pas les conditions pour être regardés comme tels sont, en effet, des éléments de revenu ;
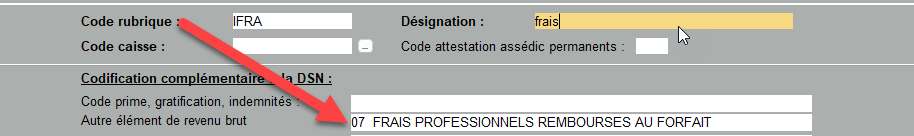
Interpaye identifie ces rubriques par leurs libellés ou par leurs codifications D.S.N. :
Tous les libellés de rubriques suivants ne seront pas compter sans avoir besoin de paramétrage spécifique : Défrai@, @Frais@, @Panier@, @Rembour@", @Rbt@", @repas@, @grand depl@ les codes compléments "30@", "06@,"31@,"7@" ne seront pas pris en compte sans besoins de le préciser dans le paramétrage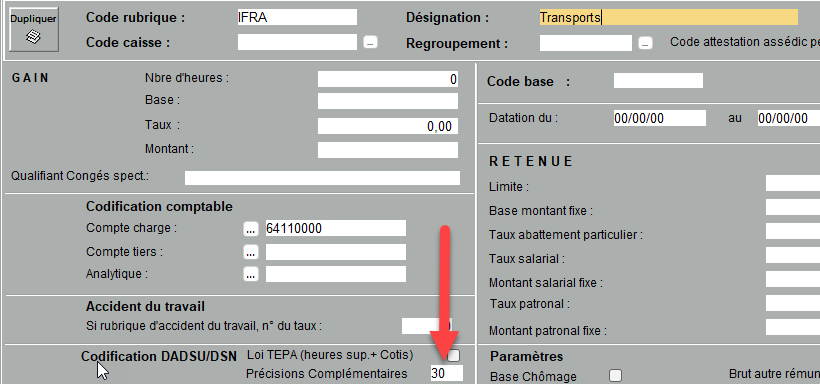 Les codifications D.S.N. "07, 08, 09,17,18,19 ne seront pas prise en compte sans besoins de le préciser dans le paramétrage :
- Les avantages en nature ou en espèces exemptés socialement et fiscalement liés aux activités sociales (nourriture, avantages tarifaires, activités sociales et culturelles des CSE) ;
Attention, les avantage en nature nourriture, logement etc ne sont pas exemptés socialement et fiscalement. Si elle font partie du brut, elle sont donc prises en compte dans le Net social. - La part patronale pour le financement des garanties collectives à la complémentaire santé obligatoire (couverture des frais occasionnés par une maladie, une maternité ou un accident dits « frais de santé ») prévue au III de l’article L. 911-7 du code de la sécurité sociale, ainsi que le versement santé prévu à l’article L. 911-7-1 du code de la sécurité sociale ; Seules les parts patronale de prévoyance (hors santé sont prises en compte). Normalement la case prévoyance santé n'est pas cochée et la rubrique est codifiées dans le code regroupement en R5***
- L’intéressement et la participation placés sur des plans d’épargne et Les abondements de l’employeur aux plans d’épargne ; doivent être cochés ne pas prendre en compte.
- Les indemnités journalières de sécurité sociale (IJSS) , y compris pour les cas de subrogation de l’employeur (ces indemnités seront intégrées par les caisses primaires d’assurance maladie dans le montant net social des assurés) Normalement les rubriques commençant pas Ijss et ne seront donc pas prise en compte dans le calcul du Net social.
De manière plus générale, si vous devez forcer un élément à prendre ou ne pas prendre en compte, il reste la possibilité de cocher la case dans la rubrique :
Etape 2 : Soustraire l’ensemble des cotisations et contributions sociales obligatoires à la charge du salarié
L’ensemble des cotisations et contributions sociales obligatoires d’origine légale ou conventionnelle à la charge du salarié, ainsi que les cotisations salariales à la complémentaire santé prévue à l’article L. 911-7 du CSS (frais occasionnées par une maladie, une maternité ou un accident dits « frais de santé ») sont déduites.
Les cotisations et contributions salariales de prévoyance et de retraite supplémentaire ne sont pas déduites du montant de la rémunération.
Dans 99 % des cas de déductions, vous n'aurez pas à intervenir car tous les paramétrages en vigueur pour la D.S.N. permette d'identifier les rubriques à prendre en compte et ceux qui ne le sont pas.
Dv-log Interpaye automatise le comptage des déductions avec la méthode suivante :
Toutes les cotisations salariales sont considérées comme obligatoires sauf si elles sont codifiées avec un code de regroupement prévoyance R5**** comme suit :
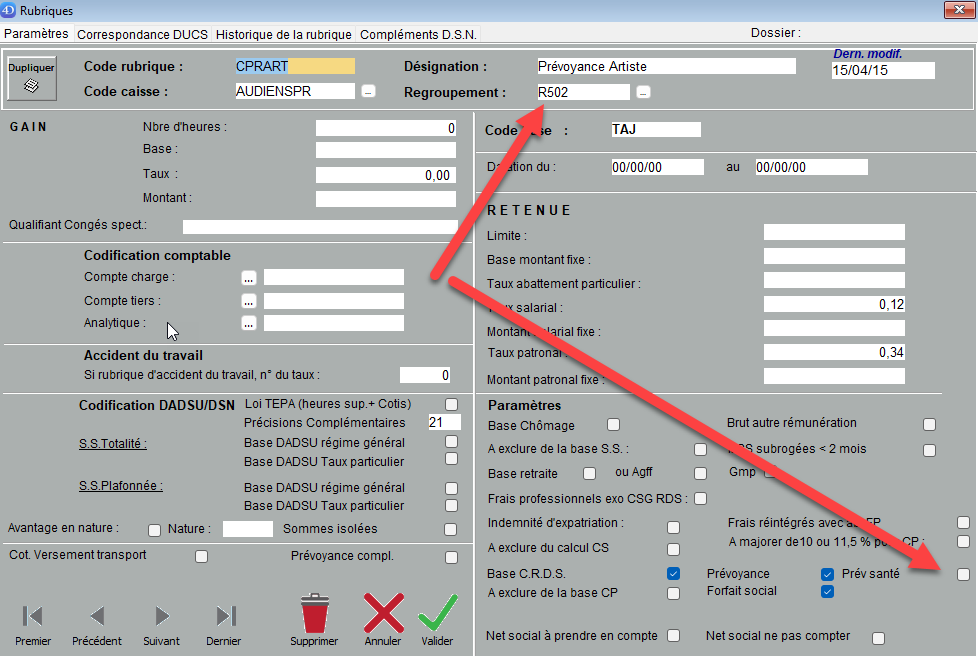
Sauf s'il s'agit d'une prévoyance santé alors dans ce cas elle devient déductible et Dv-log Interpaye va la prendre en compte dans les déductions.
Cependant, le logiciel vous permet de forcer la prise en compte ou pas en cochant la case destinée à cet effet dans la rubrique.
Etape 3 : Additionner les cotisations et contributions sociales facultatives à la charge de l’employeur (prévoyance et retraite suppl.), à l’exception des cotisations obligatoires dues au titre de la complémentaire santé.
Additionner les cotisations et contributions sociales facultatives à la charge de l’employeur (prévoyance et retraite suppl.), à l’exception des cotisations obligatoires dues au titre de la complémentaire santé.
La encore, cet étape est entièrement automatisée par les paramétrages en vigueur sur les rubrique de prévoyance et prévoyance santé.
Toutes les rubriques codifiées R5.. dans le code regroupement (prévoyance) et qui n'ont pas de taux de prévoyance santé sont ajoutées au Net Social automatiquement (part patronale)
Dans le cas ou le taux de prévoyance contient en parti des frais de santé, alors vous devez l'avoir précisé dans la rubrique et dans ce cas Interpaye ira ajouter seulement la part patronale qui ne correspond pas à des frais de santé.
Les rubriques R6 (mutuelle) ne sont pas ajoutées car elles doivent correspondre à des frais de santé.
Comment vérifier
Nous vous conseillons de vérifier que le net social est correctement calculé en contrôlant un bulletin par catégorie de personnel.
Ensuite vous n'aurez plus à vous en soucier.
En cliquant sur le titre Net social, situé en bas de l'écran, Dv-log Interpaye affiche le détaille pris en compte pour le calcul du net social :
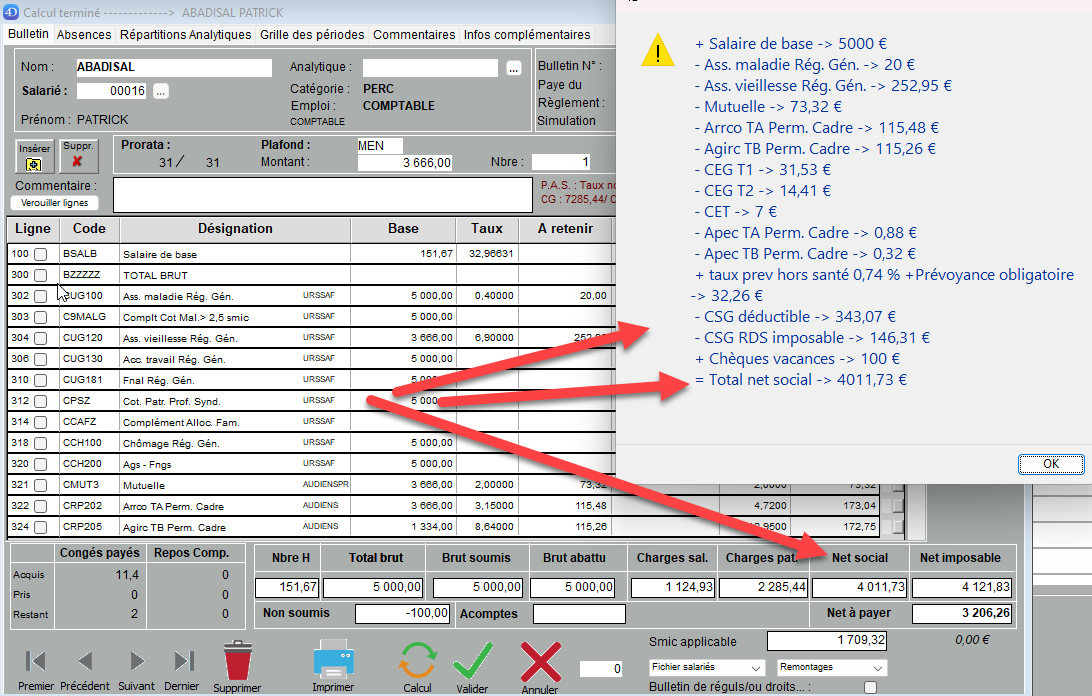
Ainsi si vous avez des particularités à prendre en compte ou ne pas prendre en compte, vous avez la possibilité de l'indiquer dans la rubrique concernée en cochant la case destinée à cet effet.